
Alleine wohnen mit einem kleinen Budget ist möglich, wenn Miete, Alltag und Rücklagen von Anfang an realistisch geplant werden. Gerade in Deutschland können Wohnkosten schnell den größten Teil des Einkommens binden. Wer früh prüft, was wirklich nötig ist, vermeidet teure Gewohnheiten und gewinnt trotzdem Freiheit, Ruhe und ein Zuhause nach dem eigenen Geschmack.
Alleine wohnen mit einem kleinen Budget: die wichtigsten Kosten im Blick
Der größte Posten ist fast immer die Warmmiete. Sie besteht aus Kaltmiete und Nebenkosten, etwa für Heizung, Wasser, Hausreinigung oder Müll. Dazu kommen Strom, Internet, Rundfunkbeitrag, Versicherungen, Lebensmittel, Mobilität und persönliche Ausgaben. Wer nur auf die Kaltmiete schaut, unterschätzt die monatliche Belastung leicht.
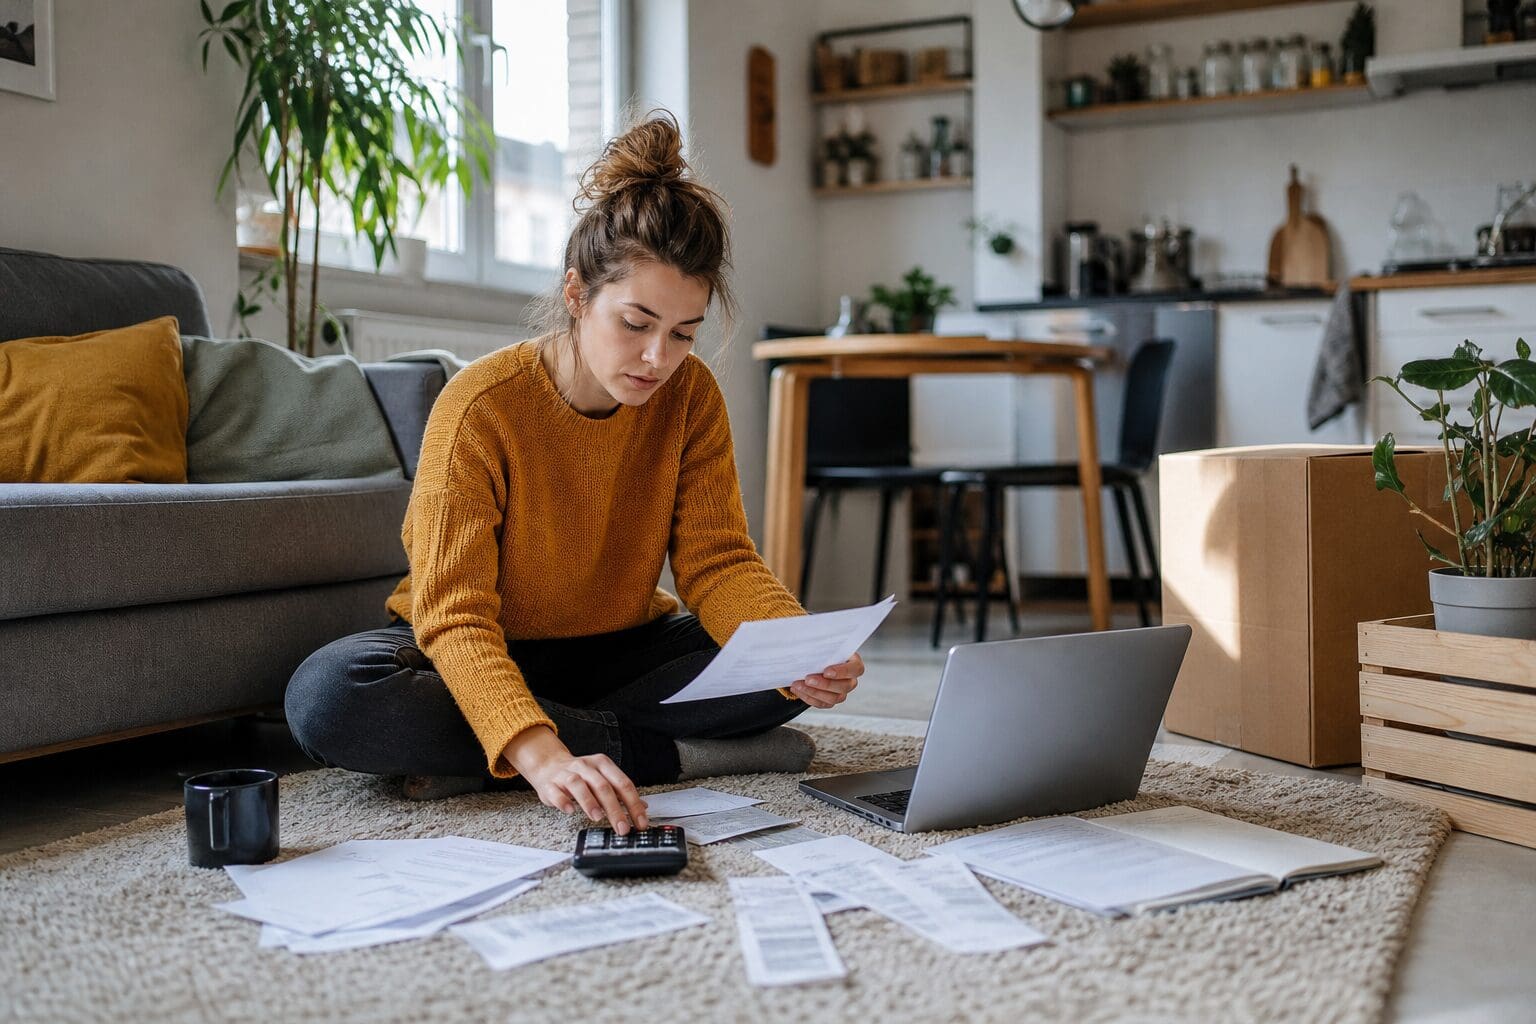
Ein sinnvoller erster Schritt ist ein Haushaltsplan. Darin stehen alle sicheren Einnahmen und alle festen Ausgaben. Danach folgt der flexible Teil: Essen, Drogerie, Kleidung, Freizeit, Geschenke oder kleine Reparaturen. Wichtig ist, nicht jeden Euro fest zu verplanen. Auch mit wenig Geld sollte ein kleiner Puffer bleiben, damit eine Nachzahlung oder ein kaputter Wasserkocher nicht sofort zum Problem wird.
Hilfreich ist eine einfache Einteilung:
- Fixkosten: Miete, Strom, Internet, Versicherungen, Fahrkarte oder Autoausgaben.
- Alltagskosten: Lebensmittel, Hygieneartikel, Medikamente, Haushaltswaren.
- Variable Ausgaben: Freizeit, Kleidung, Lieferdienste, Streaming, Cafébesuche.
- Rücklagen: Notgroschen, Nebenkostennachzahlung, Reparaturen, Umzugskosten.
Wer diese Gruppen kennt, erkennt schneller, wo Einsparungen möglich sind, ohne das ganze Leben einzuschränken.
Die passende Wohnung finden, ohne sich finanziell zu übernehmen
Eine kleine Wohnung ist nicht automatisch günstig, und eine günstige Wohnung ist nicht automatisch passend. Entscheidend ist die Gesamtbelastung. Eine weit entfernte Wohnung mit niedriger Miete kann teurer werden, wenn täglich hohe Fahrtkosten entstehen. Umgekehrt kann eine etwas teurere Lage sinnvoll sein, wenn Arbeitsplatz, Einkaufsmöglichkeiten und öffentlicher Nahverkehr gut erreichbar sind.
Bei der Suche lohnt es sich, mehrere Kriterien nüchtern zu prüfen. Wie hoch sind die Nebenkosten? Welche Heizungsart gibt es? Ist die Wohnung gut isoliert? Gibt es Platz für eine Waschmaschine, oder wird regelmäßig ein Waschsalon nötig? Solche Details beeinflussen das Budget stärker, als man zuerst denkt.
Wohnungsgröße und Lage realistisch abwägen
Wer allein lebt, braucht meist weniger Fläche als gedacht. Ein gut geschnittener Raum kann angenehmer sein als zwei ungünstige Zimmer. Wichtig sind Stauraum, Tageslicht, eine funktionierende Küche und ein Bad, das sich gut pflegen lässt. Dachgeschosswohnungen können gemütlich sein, aber im Sommer warm werden. Erdgeschosswohnungen können praktisch sein, aber manchmal höhere Heizkosten oder weniger Privatsphäre bedeuten.
Auch die Lage verdient einen zweiten Blick. Ein günstiger Stadtteil ist attraktiv, wenn Supermarkt, Apotheke und Bus oder Bahn erreichbar sind. Wer für jede Besorgung weit fahren muss, spart oft weniger als erwartet.
Mietvertrag und Nebenkosten genau lesen
Vor der Unterschrift sollte der Mietvertrag in Ruhe gelesen werden. Besonders wichtig sind Angaben zu Kaution, Nebenkostenvorauszahlung, Staffelmiete, Indexmiete und Renovierungspflichten. Unklare Punkte sollten vor Vertragsabschluss geklärt werden. Das ist keine Kleinlichkeit, sondern Schutz vor späteren Überraschungen.
Die Kaution darf das Budget nicht vollständig leeren. Sie kommt zwar grundsätzlich zurück, ist aber während der Mietzeit gebunden. Zusätzlich fallen beim Einzug oft Ausgaben für Umzug, Lampen, Vorhänge, Küche oder Werkzeug an. Deshalb sollte nicht nur die erste Miete, sondern der komplette Start in die Wohnung finanzierbar sein.
Alltag günstig organisieren, ohne ständig zu verzichten
Sparen funktioniert besser, wenn es zum Alltag passt. Wer sich zu strenge Regeln setzt, hält sie oft nur kurz durch. Sinnvoller sind Gewohnheiten, die kaum wehtun: geplant einkaufen, Reste verwerten, Preise vergleichen und Energie bewusst nutzen.
Lebensmittel sind ein Bereich mit großem Einfluss. Ein Wochenplan verhindert Spontankäufe und reduziert Lebensmittelabfälle. Grundzutaten wie Reis, Nudeln, Kartoffeln, Haferflocken, Linsen, Eier, Tiefkühlgemüse und saisonales Obst sind vielseitig. Wer öfter selbst kocht, behält die Kosten besser im Griff.
Auch im Haushalt lässt sich sparen:
- Waschmaschine möglichst voll beladen und passende Programme nutzen.
- Stand-by vermeiden und Ladegeräte nicht dauerhaft eingesteckt lassen.
- Beim Lüften kurz und kräftig lüften statt Fenster lange zu kippen.
- Drogerie- und Putzmittel sparsam dosieren.
- Mahlzeiten vorkochen und portionsweise einfrieren.
Freizeit muss nicht teuer sein. Spaziergänge, Bibliotheken, gemeinsames Kochen, Sport im Park oder Spieleabende kosten wenig und schaffen trotzdem Erholung. Wichtig ist, bewusst zu entscheiden, welche Ausgaben Freude bringen und welche nur aus Gewohnheit entstehen.
Möbel, Ausstattung und Versicherungen clever planen
Beim ersten eigenen Haushalt muss nicht alles sofort perfekt sein. Ein Bett, Licht, ein Tisch, Sitzmöglichkeiten, Küchenbasis und etwas Stauraum reichen für den Anfang oft aus. Dekoration, zusätzliche Regale oder hochwertige Geräte können später folgen. So verteilt sich die Belastung auf mehrere Monate.
Gebrauchte Möbel können eine gute Lösung sein, wenn sie sauber, stabil und sicher sind. Bei Elektrogeräten sollte man genauer hinschauen: Ein sehr altes Gerät kann im Betrieb teuer werden oder schneller kaputtgehen. Manchmal lohnt sich ein einfaches neues Gerät mehr als ein vermeintliches Schnäppchen.
Versicherungen sind ebenfalls ein Thema. Eine private Haftpflichtversicherung gilt für viele Menschen als besonders wichtig, weil Schäden an fremdem Eigentum schnell teuer werden können. Eine Hausratversicherung kann sinnvoll sein, wenn der eigene Besitz einen Wert hat, den man im Schadensfall nicht einfach ersetzen könnte. Welche Absicherung passt, hängt von Wohnsituation, Besitz und persönlichem Risikoempfinden ab.
Mentale Seite: selbstständig leben und ruhig bleiben
Allein zu wohnen bedeutet nicht nur Rechnungen zu bezahlen. Es bedeutet auch, Entscheidungen selbst zu treffen, Ordnung zu halten und mit stillen Abenden umzugehen. Gerade am Anfang kann das ungewohnt sein. Ein fester Wochenrhythmus hilft: Einkaufstag, Waschtag, Putzroutine und ein kurzer Budgetcheck schaffen Struktur.
Gleichzeitig sollte das Zuhause nicht nur ein Sparprojekt sein. Eine warme Lampe, ein schöner Vorhang oder ein bequemes Kissen können viel bewirken. Kleine Verbesserungen machen die Wohnung persönlicher, ohne das Budget zu sprengen.
Wer merkt, dass das Geld regelmäßig nicht reicht, sollte nicht nur einzelne Ausgaben kürzen. Manchmal sind die Fixkosten zu hoch, der Arbeitsweg zu teuer oder Verträge unnötig belastend. Dann hilft ein ehrlicher Blick auf die Gesamtsituation. Alleine wohnen mit einem kleinen Budget bleibt langfristig nur angenehm, wenn die monatlichen Verpflichtungen zum Einkommen passen.
Häufig gestellte Fragen
Wie viel Geld sollte nach der Miete übrig bleiben?
Es sollte genug für Strom, Lebensmittel, Mobilität, Versicherungen und Rücklagen bleiben. Eine feste Regel passt nicht zu jeder Lebenslage, deshalb zählt die vollständige Monatsrechnung.
Ist eine Wohngemeinschaft günstiger als alleine wohnen?
Oft ist eine Wohngemeinschaft günstiger, weil Miete, Internet und Haushaltsanschaffungen geteilt werden. Dafür gibt es weniger Privatsphäre und mehr Abstimmungsbedarf im Alltag.
Welche Anschaffungen sind beim Einzug wirklich notwendig?
Notwendig sind Schlafplatz, Beleuchtung, Grundausstattung zum Kochen, Hygieneartikel und sichere Aufbewahrung. Alles Weitere kann nach Bedarf und Budget schrittweise ergänzt werden.
Wie kann ich bei Lebensmitteln sparen, ohne ungesund zu essen?
Ein Wochenplan, einfache Grundzutaten und selbst gekochte Mahlzeiten helfen deutlich. Gemüse, Hülsenfrüchte, Vollkornprodukte und saisonale Angebote sind oft preiswert und vielseitig.
Was tun, wenn unerwartete Kosten auftreten?
Zuerst sollte geprüft werden, welche Ausgaben verschoben werden können. Ein kleiner Notgroschen hilft, Stress zu vermeiden und dringende Rechnungen rechtzeitig zu bezahlen.